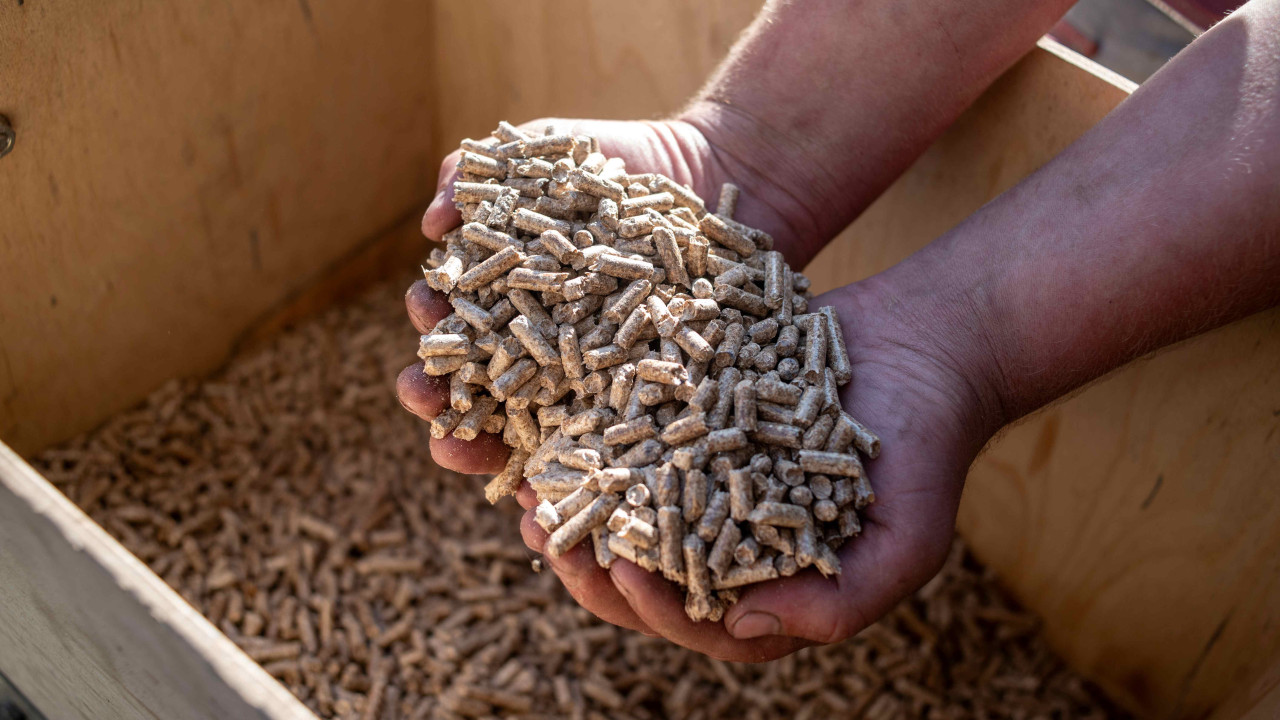
Jeszcze kilka tygodni temu wielu użytkowników kotłów na pellet odkładało zakupy opału, licząc, że ceny pozostaną na poziomie z końca wakacji. Tymczasem pierwsze dni października przyniosły gwałtowną rewizję cenników w marketach i składach opałowych. Skąd ta nagła zmiana i czy warto czekać na przeceny, czy raczej zapełnić magazyn już teraz? Oto szczegółowa analiza przygotowana na podstawie danych handlowych, raportów branżowych oraz szacunków ośrodków badawczych monitorujących rynek biomasy energetycznej.
Ile dzisiaj kosztuje pellet w różnych formach sprzedaży?
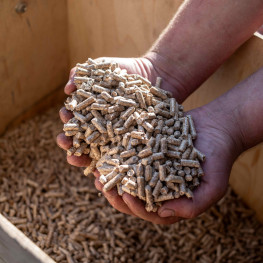
Największą podwyżkę widać w segmencie najmniejszych opakowań. W sklepach wielkopowierzchniowych worek 15 kg, jeszcze we wrześniu sprzedawany po 32–40 zł, kosztuje obecnie od 35 do 41 zł, co oznacza skok o 7–23%. W przeliczeniu na tonę przekracza to pułap 2700 zł, a w niektórych regionach nawet 2800 zł.
Bardziej stabilny okazuje się zakup pełnych palet. Standardowa paleta 975–1050 kg (65–70 worków) to wydatek rzędu 2400–2600 zł za tonę. Pojawiające się w sprzedaży mniejsze palety 750 kg mieszczą się w podobnym przeliczniku jednostkowym – ok. 2400–2500 zł/t.
Najkorzystniej wypada zamówienie bezpośrednio w zakładach produkujących pellet klasy A1 lub EN Plus. Big-bag o masie jednej tony kosztuje średnio 2150–2250 zł, a przy odbiorze całosamochodowym (24–25 t) stawki potrafią spaść poniżej 2100 zł/t. Krajowy indeks cen pelletu dla najwyższej klasy jakościowej pokazał na początku października spadek o niespełna 1% tydzień do tygodnia, co potwierdza, że rynek hurtowy jest znacznie spokojniejszy niż detaliczny.
Dla gospodarstw domowych kluczowe jest więc określenie potrzeb na cały sezon. Statystyczny dom jednorodzinny zużywa 3,5–5 t pelletu rocznie; różnica między zakupem w workach a w big-bagach może w takim przypadku przełożyć się na oszczędność rzędu 1500–2500 zł.
Co decyduje o poziomie cen pelletu w Polsce?
1. Dostępność surowca. Pellet powstaje głównie z trocin sosnowych i świerkowych. Limitowane wyręby i malejąca podaż odpadów tartacznych – zwłaszcza po wprowadzeniu systemu elektronicznych aukcji drewna – ograniczają bazę surowcową.
2. Koszty produkcji. Rosnące ceny energii elektrycznej, suszenia i certyfikacji (atest EN Plus, DINplus) odpowiadają nawet za 30–35% kosztu gotowego granulatu. Podwyżki taryf sieciowych w III kwartale 2026 r. dodały producentom średnio 40–50 zł do każdej tony.
3. Logistyka. Transport krajowy i międzynarodowy, silnie uzależniony od notowań oleju napędowego, stanowi 10–15 % ceny detalicznej. Wysokie stawki frachtu z Pomorza na południe Polski potrafią podnieść końcową cenę worka o 2–3 zł.
4. Bilans popytu i podaży. Według European Pellet Council zużycie pelletu w Polsce rośnie rok do roku o ok. 7%, a liczba nowo instalowanych kotłów i kominków przekroczy w tym sezonie 100 tys. sztuk. Przy mroźnej zimie zapotrzebowanie krajowe może przebić 2,6 mln t.
5. Handel zagraniczny. Embargo na surowiec drzewny z Białorusi, mniejszy import z Ukrainy oraz wysokie ceny w Europie Zachodniej (zwłaszcza w Niemczech i Danii) powodują, że polscy producenci chętnie sprzedają za granicę, ograniczając ofertę wewnętrzną.
Jak mogą kształtować się ceny w nadchodzących miesiącach?
Scenariusz 1 – zima ostra i długa. Przy średniej temperaturze stycznia poniżej –4°C krajowy popyt przekroczy historię zeszłego roku, a ceny detaliczne mogą utrzymywać się powyżej 2600 zł/t do marca.
Scenariusz 2 – pogoda umiarkowana. Jeśli jesień pozostanie ciepła, a styczeń będzie łagodny, sprzedaż wyhamuje w listopadzie, co pozwoli na chwilowy spadek do 2400–2450 zł/t w promocjach świątecznych.
Scenariusz 3 – podażowa ulga. W styczniu planowane jest uruchomienie dwóch nowych linii granulacji w północno-wschodniej Polsce o łącznej mocy 120 tys. t rocznie. Jeśli produkcja ruszy zgodnie z harmonogramem, presja podażowa może obniżyć ceny hurtowe o 5–7% do końca I kwartału 2027 r.
Jak ograniczyć ryzyko kosztowe dla domowego budżetu?
1. Zakup hurtowy z sąsiadami. Zorganizowane zamówienie na 10–15 t pozwala negocjować z producentem rabat nawet do 120 zł/t.
2. Dywersyfikacja źródeł. Warto rozważyć domieszkę brykietu RUF lub zgazowanie drewna opałowego; 20% udziału tańszych paliw może obniżyć roczny wydatek o kilkaset złotych.
3. Monitorowanie indeksów. Cotygodniowe odczyty krajowego indeksu A1 i publikacje urzędów statystycznych dają sygnał o trendach z kilkutygodniowym wyprzedzeniem – pozwala to dobrać moment zakupu przed falą podwyżek.
4. Sezonowanie własnego opału. Przy odpowiednim magazynowaniu (suchy, wentylowany skład) pellet zakupiony latem zachowuje parametry jakościowe, a czerwcowe ceny bywają o 10–12% niższe niż jesienne.